Du har sett ordene. Noen på et forum skriver at aksjen «møter motstand på 400», eller at den «har god støtte nede på 350». En analytiker sier det på TV i samme tonefall som en værmelding.
Så åpner du grafen selv, og det er bare en sikksakk. Ingen strek, ingen 400.
Spørsmålet som melder seg er om de ser noe du ikke ser, eller om de fant på det. Begge deler stemmer litt, og det finnes faktisk målinger som viser hvilken del som er hvilken.
Hvorfor akkurat dette begrepet først
Skal du lære teknisk analyse, er støtte og motstand det første å ta. Ikke fordi det er lettest, men fordi nesten alt annet du kommer til å høre, er bygget oppå det:
- Utbrudd betyr at kursen har gått gjennom et nivå.
- Retest betyr at den kom tilbake for å se om nivået holder.
- Range betyr at kursen ligger mellom to nivåer.
- Dobbel topp betyr at den prøvde seg på det samme nivået to ganger og feilet.
- Brudd betyr at et nivå ga etter.
Fem uttrykk, og hvert av dem er én setning om et nivå. Lærer du hva et nivå er, slutter resten å være stammespråk.
Den forrige posten tar hva teknisk analyse egentlig er, hvis du ikke har lest den.
Så, hva er det?
Støtte er et prisområde der kjøperne har møtt opp før og stoppet et fall. Motstand er det motsatte: et område der selgerne har møtt opp og stoppet en oppgang.
Det er hele definisjonen. Ti sekunder.
Resten handler om det som faktisk er vanskelig, nemlig hvorfor slike områder finnes i det hele tatt, og hvor godt de holder.
Hvorfor et nivå oppstår
En pris husker ingenting. Menneskene rundt den husker, og det er målt at de gjør det.
Den mest kjente målingen er Terrance Odeans gjennomgang av 10 000 meglerkontoer fra 1987 til 1993. Den fant en sterk overvekt av å selge det folk satt med gevinst på, og holde på det de satt med tap på. Effekten lot seg ikke forklare med rebalansering, med at det var dyrere å handle de billige aksjene, eller med at aksjene de beholdt gjorde det bedre etterpå. De gjorde det ikke.
Fagfolk kaller det disposisjonseffekten. Praktisk talt betyr det at kjøpskursen din blir et tall du forholder deg til lenge etter at markedet har glemt den.
Si at noen kjøpte på 366 kroner og så kursen falle. Måneder senere er den tilbake på 366. Mange selger seg ut i null, endelig ute. Samtidig kjøper de som ville hatt aksjen på 366, utsatte det, og har irritert seg siden.
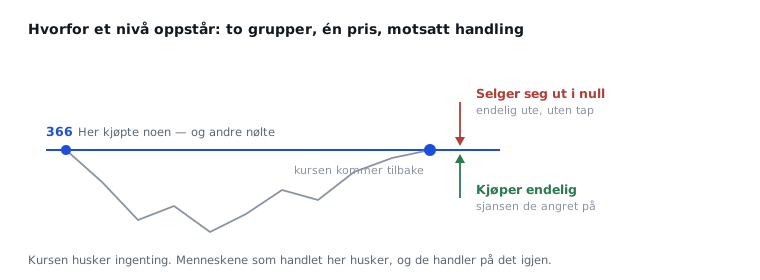
To grupper, samme tall, motsatt handling. Det er derfor det i det hele tatt skjer noe der, og derfor et nivå blir sterkere jo oftere det testes: hver test etterlater flere mennesker med en beslutning knyttet til den prisen.
Runde tall, og ordrene som ligger på dem
100, 500, 1 000. Aksjer stopper påfallende ofte ved runde tall, og det er vanskelig å forklare med noe som helst ved selskapet.
Her finnes det en uvanlig ren måling. Joep Sonnemans brukte det nederlandske aksjemarkedet fra 1990 til 2001 som et naturlig eksperiment: fra 1. januar 1999 ble kursene notert i euro, mens folk fortsatt hadde gylden i lommeboka til 2002. Kursene klumpet seg ved runde tall, og de passerte dem sjeldnere enn andre tall. Virkelige barrierer, altså.
Og effekten fulgte valutaen kursen ble vist i, ikke tallene folk hadde i hodet fra før. Barrieren ligger ikke i at markedet husker et bestemt kronebeløp. Den ligger i at tallet på skjermen ser rundt ut.
Hvorfor det virker, har noen fått se direkte. Carol Osler fikk tilgang til hele ordreboken til Royal Bank of Scotland fra 1. august 1999 til 11. april 2000: 9 655 stop-loss- og take-profit-ordrer med en samlet pålydende verdi på over 55 milliarder dollar, i tre valutapar. Nesten 10 % lå på kurser som endte på 00, mot om lag 3 % på hver av de andre som endte på 0.
Men funnet som betyr noe, er hvordan de lå:
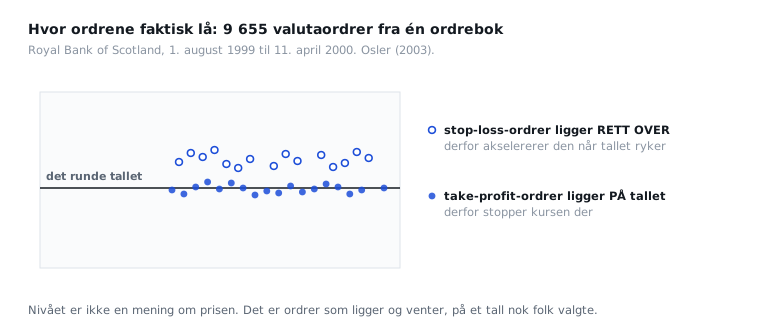
Take-profit-ordrene lå på de runde tallene. Stop-loss-ordrene lå rett forbi dem. I pris er det en ubetydelig forskjell. I konsekvens er den ikke det.
Kursen stopper ved nivået fordi det ligger ordrer der som tar gevinst. Og når nivået først ryker, akselererer bevegelsen, fordi den umiddelbart treffer en klynge stop-loss-ordrer som utløser flere handler i samme retning.
Legger du stoppen din rett forbi det runde tallet, legger du den altså nøyaktig der alle andre har lagt sin.
Når et nivå ryker, ikke slett det
Hvis det bare var plass til én regel i hele faget, ville det vært denne.
Motstand som gir etter, blir støtte. Alle som sto og ventet på å komme seg inn, har nå et tall de kjenner godt, og det ligger under dem. Faller kursen tilbake dit, kjøper de. Det er billig igjen.
Samme sak den andre veien. Ryker støtte, blir den til taket alle som ble sittende fast håper å komme seg ut på.
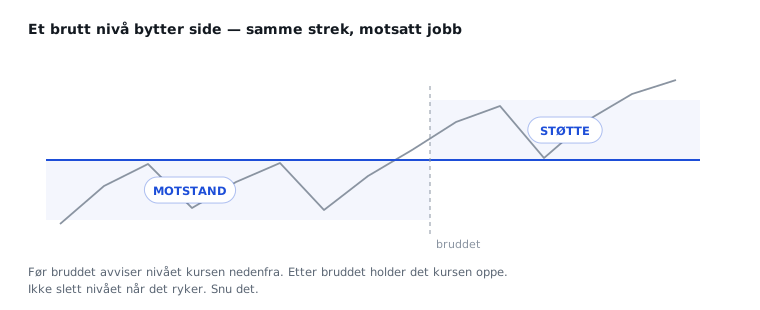
Fagbegrepet er polaritetsendring. Navnet er ikke nødvendig. Vanen er det: når et nivå ryker, la streken stå.
Men virker det?
Her blir det ubehagelig. Dette er delen flest hopper over, og den som betyr mest hvis du er ny.
Osler testet i 2000 om nivåene faktisk predikerer, med støtte- og motstandsnivåer som seks meglerhus faktisk delte ut til kundene sine. Nivåene hjalp på å forutsi når en trend ville bli avbrutt gjennom dagen. Men styrken varierte mye, både mellom valutaene og mellom firmaene som hadde tegnet dem. Altså noe, men ujevnt.
Aksjer har en lengre historie, og den er mindre hyggelig. Brock, Lakonishok og LeBaron testet i 1992 enkle tekniske regler på Dow Jones fra 1897 til 1986, og en av dem var nettopp brudd på støtte og motstand. De fant tydelig effekt.
Så kom Sullivan, Timmermann og White i 1999. De utvidet settet med regler kraftig og korrigerte for det som kalles data-snoking: tester du nok regler på de samme dataene, finner du alltid noen som ser gode ut. Etter korreksjonen, og målt på tiåret som fulgte, var lønnsomheten liten.
Den ærlige oppsummeringen er dette: at nivåene finnes er godt dokumentert. At du kan tjene penger på dem, er det ikke.
Og så det de ikke gjør
De spår ingenting.
Et nivå sier hvor det ligger ordrer, og hvor folk har tatt en avgjørelse før. Det er alt. Ingenting om neste uke, ingenting om hvor langt en bevegelse kan gå, og ingenting om hvilken vei nivået til slutt ryker.
Nivåer ryker hele tiden. Det er en helt normal ting for dem å gjøre.
Det er sannsynligvis derfor mange blir skuffet over teknisk analyse. De ventet en spådom og fikk et kart.
Men et kart er ikke ingenting. Det du får, er en pris du kan bestemme deg for på forhånd: her viser det seg om du tok feil.
Kilder
- Terrance Odean, *Are Investors Reluctant to Realize Their Losses?*, Journal of Finance, 1998. 10 000 kontoer hos et rabattmeglerhus, 1987–1993.
- Joep Sonnemans, *Price clustering and natural resistance points in the Dutch stock market: A natural experiment*, European Economic Review, 2006. Nederland 1990–2001, og overgangen fra gylden til euro.
- Carol L. Osler, *Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis*, Journal of Finance, 2003. Ordreboken til Royal Bank of Scotland, 9 655 ordrer.
- Carol L. Osler, *Support for Resistance: Technical Analysis and Intraday Exchange Rates*, FRBNY Economic Policy Review, 2000. Nivåer fra seks meglerhus.
- William Brock, Josef Lakonishok og Blake LeBaron, *Simple Technical Trading Rules and the Stochastic Properties of Stock Returns*, Journal of Finance, 1992. Dow Jones 1897–1986.
- Ryan Sullivan, Allan Timmermann og Halbert White, *Data-Snooping, Technical Trading Rule Performance, and the Bootstrap*, Journal of Finance, 1999. Korreksjonen av studien over.
Tallene er hentet fra sammendragene og de publiserte artiklene, ikke fra andres gjengivelse av dem.